
Abbiamo deciso di dedicare un post al tema della nascita e della gestione di una collana editoriale in quanto ha delle caratterizzazioni simili a quelle della gestione di un progetto ed in particolare di un progetto relativo ad un prodotto. La collana è una start-up con tutti i problemi e gli accorgimenti utili per gestire una start-up. Ho avuto il piacere di contribuire ad un libro dedicato alle start-up dove indicavo le criticità la gestione del circolante di una start-up dato che solitamente non si conoscono le reazioni dei clienti alla nuova proposta. Difficile quantificare il magazzino del nuovo prodotto non conoscendo se e con che ritmi il magazzino assorbirà l’offerta. Per fortuna per una casa editrice i fornitori di carta e le tipografie dovrebbero essere conosciuti, salvo non si sia anche un neonato editore. Resta il fatto che, aldilà degli aspetti gestionali che indicheremo, i contenuti delle tre collane più una, da noi gestite, sono utili per eventuali desiderati approfondimenti da parte del lettore e forniremo in proposito alcune indicazioni circa la loro utilità. Si è già sottolineato che una nuova collana editoriale è come un progetto relativo ad un nuovo prodotto: nasce da una nuova idea che va seguita da quando si “concepisce” a quando si propone sul mercato. E nei suoi successivi sviluppi. Va curata e fatta crescere avendo in mente quale può essere il suo scopo e il suo ruolo culturale. Questa è la sequenza delle attività che sono state svolte nella gestione delle tre collane ideate più quella condivisa e poi seguite negli anni nella loro varie evoluzioni. Il flusso di attività era:
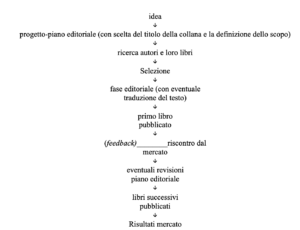
Le fasi caratterizzanti un generico progetto-editoriale sono le stesse che è opportuno caratterizzino quando si debba, in generale, gestire un progetto relativo ad un nuovo prodotto o qualsiasi altro tipo di progetto. Saranno solo diverse la centralità e l’ampiezza di una fase come quella progettuale piuttosto che quella di attuazione operativa del progetto. Da ultimo, il Time to Market del progetto è spesso una variabile da gestire con attenzione soprattutto quando il tema del libro ha connotati di attualità o addirittura contemporaneità dell’argomento trattato. Hanno queste caratteristiche alcuni libri di giornalisti che sono legati ad un argomento di cronaca giornaliera. Le tre collane da me ideate più una frutto di un Comitato editoriale (Network) vengono presentate in questo post nel loro ordine di apparizione temporale:
-Network (A. Guerini, 1988)
-Pianificazione e controllo. Studi e ricerche (Unicopli, 1989)
-Proposte di pianificazione e controllo (sponsorizzata Dimensione Controllo e pubblicata da A. Guerini 1990)
-General Management (Isedi Utet, 2000-2008)
Alla fine degli anni Ottanta nacquero con alcune case editrici le prime collaborazioni per la progettazione di collane di management strutturate. Erano le conseguenze anche di alcune collaborazioni sporadiche, ma di successo da un punto di vista editoriale, sviluppatesi all’inizio degli anni ’80. Con Unicopli nel 1984 pubblicai le raccolte di materiali (articoli e casi) per gli studenti del corso Contabilità industriale (I costi e le decisioni aziendali) al IV anno del corso di laurea in Economia aziendale presso l’Università Bocconi. Invece con Guerini e Associati pubblicai nel 1988 Contabilità analitica per la gestione d’impresa dello studioso francese Guy Motais de Narbonne, che rimane ad oggi uno dei testi più completi sul Traceable Costing o Direct Costing Evoluto. Questo metodo di calcolo di costo suggeriva di attribuire agli oggetti di calcolo dei costi, che potevano essere aree geografiche, canali distributivi e aree strategiche di affari, i soliti costi specifici, costi oggettivamente attribuibili agli oggetti ed eliminabili in tutto o in parte con l’eliminazione dell’oggetto. Queste collaborazioni, che si tradussero prima in un rapporto di stima e di amicizia con Angelo Guerini, in tempi successivi responsabile di queste case editrici, e poi con l’acquisizione di contenute quote azionarie, più simboliche che altro, ma che hanno rafforzato un rapporto che dura tuttora.
A livello di Collane Editoriali la prima esperienza per me fu la collana Network e fu frutto di un lavoro in Team. Un Team creato e voluto dall’editore Guerini come espressione della trasversalità culturale che il progetto voleva darsi. Il Comitato editoriale era infatti composto da un economista (il sottoscritto), uno psicologo (Felice Perussia), un filosofo (Fulvio Carmagnola) e dal responsabile della biblioteca dell’Università Bocconi (Giovanni Vladimiro Moscati). Insieme si vissero le prime fasi di vita della collana che portarono a definirne lo scopo, gli aspetti di comunicazione (dalla grafica della collana alla comunicazione e collocazione da darsi in libreria) e si elaborò un piano editoriale per una collana di management, con pochi tecnicismi manageriali e centrato invece più sulle variabili intangibili e su quelle soft. La scelta del termine “rete” (network) venne legata dal Team a questa affermazione di Pierre Rosenstiehl, matematico francese e “re della teoria dei grafi”: “La nostra epoca sarà segnata dal ‘fenomeno-rete’. Come ogni fenomeno morfologico profondo il fenomeno rete appartiene non solo alla scienza, ma anche alla vita sociale. Ogni rete corrisponde a un certo tipo di comunicazione, di frequentazione, di associazione simbolica”. E così per noi la collana “è un punto di intersezione tra la cultura imprenditoriale, le strategie scientifiche ed epistemologiche, le scienze umane”. La collana desiderava interpretare il carattere trans-disciplinare verso cui si orienta l’attuale ricerca nel campo del management. Un progetto che faceva di questo approccio l’elemento all’epoca innovativo. Il battesimo della collana fu nel 1988 con L’impresa policellulare. Per un management del disordine di Hubert Landier, direttore del Centre d’observation Sociale con sedi a Nantes e Parigi. Questo volume venne pubblicato con un saggio introduttivo di Giuseppe Varchetta in quegli anni responsabile dello sviluppo organizzativo in Unilever e “sollecitatore” di una visione del management attenta anche agli aspetti culturali e psicoanalitici. D’altra parte queste sensibilità erano legate anche al suo ruolo di presidente di Ariele, l’Associazione Italiana per lo sviluppo della psicoanalisi. Inoltre dopo i primi volumi della collana Varchetta entrò a far parte del ristretto Comitato Editoriale.
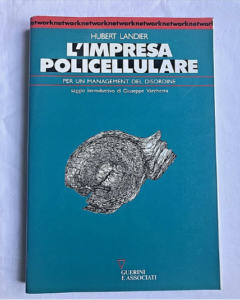
Il saggio propone un modello di impresa decentralizzata e policellulare, poiché le imprese per essere competitive e reattive, non debbono reprimere il disordine naturale, ma gestirlo attraverso “cellule” semi-autonome dotate di forte responsabilità. Questo testo è una delle prime critiche ai modelli burocratici rigidi, proponendo una struttura a rete dove l’innovazione e le soluzioni ai problemi nascono direttamente dalla base, valorizzando l’autonomia dei gruppi di lavoro rispetto ad un rigido controllo centralizzato. Al lavoro di Landier seguirono, in un arco temporale di due anni, tre libri che mantengono ad oggi intatto il loro valore scientifico:
-David Bernstein, Company Image. La comunicazione d’impresa tra immagine e realtà (1988), a cura di Fulvio Carmagnola; presentazione di Pasquale Gagliardi (Istud);
-David Bollinger e Geert Hofstede, Inter nazionalità. Le differenze culturali nel management (1989), con i risultati di una ricerca che ha reso evidente una percezione diffusa: date le differenti culture nei diversi Paesi le soluzioni e le proposte di management risultano caratterizzate da una differente efficacia applicativa;
-Edgar Schein, Cultura d’azienda e leadership. Una prospettiva dinamica (1990): un volume del grande “psico” dell’Mit, arricchito da una introduzione di Maurizio Decastri, che muove da una premessa sul ruolo della cultura in azienda: “la cultura è la “forza”. In azienda, la traslazione a livello collettivo della “forza”, è la forza del gruppo” (pag.11).
A quest’impostazione, anche sulle ali del successo di questo progetto culturale, la collana si arricchì di tre sotto-collane:
-Le immagini di network, dove Giuseppe Varchetta ha pubblicato Relazioni e poi con Eraldo Cassani I maestri
-Network Strumenti, nell’ambito della quale vennero inizialmente pubblicati
-Network Frase
Dopo quasi quarant’anni quella collana vive ancora.
Per contro, la prima collana di cui sono stato l’unico responsabile editoriale, Pianificazione e Controllo. Studi e ricerche (Unicopli) è durata tre anni e ha portato alla pubblicazione di tre libri. Peraltro la collana nasce in un periodo storico caratterizzato da grandi discussioni circa l’opportunità di apportare sostanziali cambiamenti alla management accounting, che da sempre ha costituito la struttura portante del sistema di P&C. Per cui è scivolata dall’Unicopli alla Guerini con una nuova denominazione e uno sponsor Dimensione Controllo. Con questa collana si afferma l’era dei libri sponsorizzati, che è tuttora la pratica che consente ad alcuni testi di essere pubblicati per il mercato italiano (sempre più ristretto) dei libri di management. Probabilmente temo che anche i lettori più attenti abbiano notato che Isedi, Etas Libri, le storiche case editrici di testi di management siano casi editrici che non esistono più.
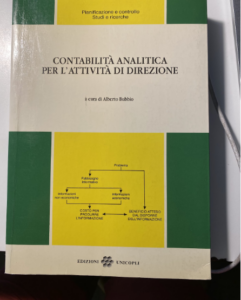
1) La contabilità analitica per l’attività di direzione (a cura di A. Bubbio), il volume che ha inaugurato la collana. In esso vengono presentati più di 20 saggi alcuni dei quali sono rimasti delle pietre miliari nella letteratura di management accounting, dei “classici” spesso pubblicati su Harvard Business Review. Ci si riferisce ad articoli come:
-Yesterday’s accounting undermines production di Robert Kaplan (Hbr,1984), la prima seria ed approfondita critica al sistema contabile sino ad allora utilizzato dalle imprese statunitensi (la loro financial accounting, corrispondente alla nostra contabilità generale) dove si afferma quanto la contabilità dica “dopo” e soprattutto non dica tutto (soprattutto con riferimento alle risorse e agli asset intangibili);
-Per una migliore gestione dello sviluppo aziendale di R. Vancil (Hbr 1972), sottolinea la necessità di evidenziare, con un conto economico a. parte, i costi sostenuti per lo sviluppo; se poi lo sviluppo si accompagna anche ad una crescita quantitativa la liquidità diventa una varabile critica;
-Un unico sistema di contabilità dei costi non è sufficiente di Robert Kaplan (Hbr January February 1988), una conferma del principio “costi diversi per costi diversi” che porta ormai a suggerire di produrre diverse configurazioni di costo, da quello variabile al costo pieno (full cost);
-La contabilità direzionale (management accounting) nelle imprese giapponesi: un altro vantaggio competitivo nascosto di Toshiro Hiromoto (Hbr July August 1988)
Ed ancora di William Bruns e Kenneth Merchant il loro contributo Misurare meglio per gestire meglio: una cura alla miopia manageriale. L’inserimento nella raccolta anche dello scritto di questi due studiosi è stato in parte legato al piacere di averli conosciuti personalmente nel 1985 in un corso all’Harvad Business School. Si sono trovati in quel drappello di studiosi che stavano enfatizzando il comportamento anomalo generato sino ad allora dalla management accounting: un eccessivo orientamento al breve termine. Peraltro è proprio di quegli anni Relevance Lost. The rise and fall of management accounting il contributo di Thomas Johnson e Robert Kaplan (1987) che segnò la fine di un’era (quella di un controllo con centralità e spesso unicità del dato contabile) e pose le premesse per la nuova era, quella del performance measurement.
Traduzione nella nostra lingua curata da Erasmo Santesso con il titolo Ascesa e declino della contabilità direzionale (Isedi, 1995)
Il secondo volume della collana venne dedicato alle nuove necessarie impostazioni del costing: in primo luogo la capacità di recepire le proposte formulate sul piano strategico da Micheal Porter con il modello della value chain. Si trattava di rilevare le informazioni di costo di prodotto non più per centri di costo funzionali ma per attività-processi caratterizzanti la gestione di una specifica impresa. Veniva proposto l’Activity Based Costing che, come titolava questa seconda raccolta di saggi curata da Giuseppe Toscano, era un Calcolo dei costi per attività lungo la catena del valore (Unicopli, 1991). In secondo luogo, si trattava di passare dalle tradizionali logiche del cost control a quelle più articolate e ampie del Cost Management. Per proporre la strutturazione di un costo modulare che possa risultare un “costo strategicamente corretto” (A. Bubbio). Questa raccolta, curata da G. Toscano, è impreziosita dall’inserimento degli articoli che nel concreto hanno caratterizzato un’evoluzione da lui seguita sin dai primi anni in cui si è iniziato a scrivere di Abc (1985, anno in cui viene proposta la value chain). Infine, il terzo volume, curato da Rosolino Scarlata e da Giuseppe Toscano (1993), dove si approfondiscono le caratteristiche della Japanese Management accounting, che in quel momento appariva a molti come un altro importante vantaggio competitivo delle imprese di quel Paese, anche per il loro ruolo di supporto nei progetti di Quality e Total Quality.
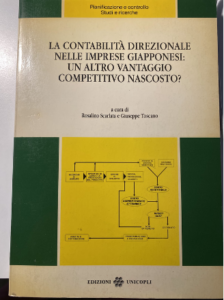
Basti ricordare il Target Costing che ribaltava la logica di determinazione dei prezzi; dal cost plus pricing delle realtà occidentali a un approccio che partiva dal prezzo di mercato per determinare il costo al quale si doveva riuscire a realizzare un prodotto (target cost). E ancora l’introduzione di una serie di Key Indicator per la qualità e per la valutazione che il cliente era chiamato a effettuare (customer satisfaction). Ma il vero detonatore innescato dalla japanese, quello che ha poi condizionato gli indirizzi di alcuni studi del costing, è stato un calcolo dei costi non finalizzato a determinare non il costo vero (the truth cost) ma il “costo per influenzare”. I temi di questa collana editoriale trovarono una loro continuità nei titoli che hanno caratterizzato la seconda collana, ideata e gestita con la sponsorizzazione di Dimensione Controllo: Proposte di pianificazione e controllo.
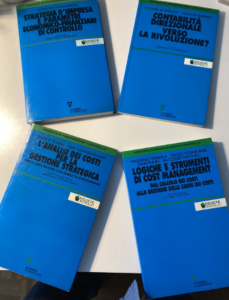
Nel 1990 il primo libro nella collana fu Strategia d’impresa e parametri economico-finanziari di controllo di Gordon Donaldson, uno dei più apprezzati Senior Professor di Corporate Finance della Harvard Business School. La proposta è una rilettura dei parametri eco-fin nei loro collegamenti con la strategia aziendale e il patrimonio aziendale non solo nelle sue componenti visibili a bilancio, ma anche gli Intangible Asset. È dalla combinazione di questi elementi che consegue la capacità di un’impresa di sviluppare la sua Corporate Wealth. In questo lavoro Donaldson riprende la Ricerca condotta con Jay Lorsch, i cui risultati sono riportati in Decision Making at the Top. The shaping of Strategic Direction (Hbs, 1983). Così, tra i temi con la tripla valenza Finanza-Aspetti comportamentali-Strategia, sottolinea per la loro criticità: il tasso di crescita sostenibile e l’indice di diversificazione. Quanto più questi indici sono elevati tanto più la gestione finanziaria è “critica”.
In successione sono stati poi pubblicati:
-John Shank – V. Govindarajan, L’analisi dei costi per la gestione strategica, verso una nuova contabilità direzionale (1991). In questo libro i due docenti della Amos Tuck (Darthmouth College) presentano i motivi che suggeriscono di superare non solo le logiche del Full Costing ma anche quelle del calcolo a costi variabili (Direct Costing) quando si desideri impostare in modo efficace la raccolta di informazioni di costo a supporto delle decisioni strategiche;
-Michael Bromwich-Alnoor Bhimani Contabilità direzionale: verso la rivoluzione? (1992). Il cambiamento delle impostazioni e nei modelli della management accounting sin qui utilizzati è necessario, ma gli autori sono cauti sulle modalità di passaggio: più che una rivoluzione forse è più giusto parlare di una evoluzione;
-Tanaka-Yoshikawa-Innes-Mitchell. Logiche e strumenti di cost management: dal calcolo dei costi alla gestione delle ause dei costi (1994). Un libro dove i due studiosi giapponesi con i due inglesi spiegano in modo chiaro in cosa consista il cost management: una ricerca attenta ed oggettiva delle cause dei costi, degli effetti strategici e non solo operativi di un intervento sui costi; si passa dal controllo di gestione della gestione operativa ad un controllo strategico, un controllo attento al posizionamento di un’impresa nel tempo e nello spazio competitivo è anche quanto si sostiene nel capitolo finale: Alla ricerca del legame mancante tra strategia e controllo della gestione operativa: il controllo strategico.
Ad una presentazione e ad un approfondimento dei titoli della collana di General Management dedicheremo invece un post prossimamente.
Resta aggiornato con i nostri contenuti attraverso la nostra newsletter.
Scopri Manage-Mind: i migliori contenuti di management sempre a portata di clic
Scrivi un commento
Devi accedere, per commentare.